介護に貢献した兄弟姉妹に報いるには
 山梨県甲府市にある「あきやま行政書士事務所」
1、事例
㋐相談者父親。65歳。一人暮らし。妻に先立たれている
㋑子供は4人(長男、次男、長女、次女)。
次女は山梨県内に嫁いでいる。
長男、次男、長女は結婚後、遠方で独立して生活している。
兄弟仲はすごく良い
㋒5年前、体調を崩し、足腰が弱くなり、入浴、排せつが困難となった。
甲府市役所に要介護認定を申請した所「要介護2」と判定された。
ケアマネージャー作成のケアプランに従い、介護保険サービス開始。
訪問介護、デイサービス利用の他、週2回、次女に来てもらい、世話してもらっている。
㋓相続財産
実家:1800万円
預貯金:3400万円
相続人は子供4人なので、法定相続分として平等に分ければ各1300万円。
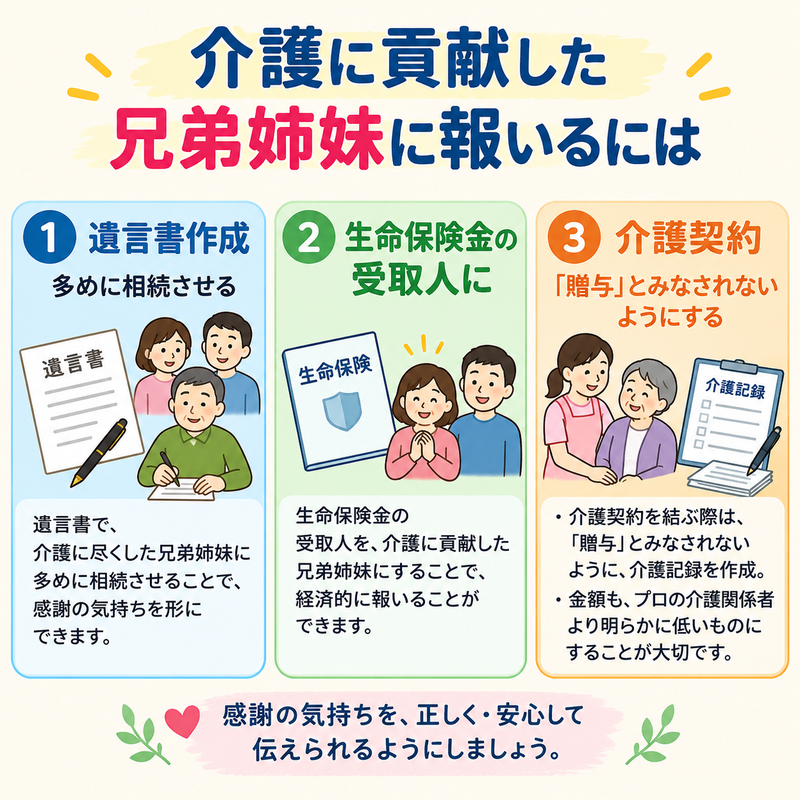
しかし、次女のこれまでの5年間、かつ今後何年続くか分からない介護に対する感謝の意味を込めて、遺言書を作成。次女に他の兄弟より400万円多く、財産を譲りたい。
つまり、次女1600万円、長男、次男、長女各1200万円とする
㋔生命保険金の受取人を次女に。
㋕さらに次女と「介護契約」を締結。介護に対して、外部の介護事業者へ依頼した場合の費用相場より明らかに低い、「気持ち程度」の金額を支払う。
2、遺言書を割合だけで指定できる?
まず、「次女1600万円、長男、次男、長女各1200万円とする遺言書を作成したい」とありますが、今後、相談者である父親の健康状態次第で、入院費、介護費により、相続財産の預貯金の額が変動することが考えられます。
なので、相談者の「次女に他の兄弟より400万円多く残したい」お気持ちを汲んだ遺言書を作成するにあたって、遺言書に具体的な財産を記載せず、相続分を割合だけで指定することが考えられます。
つまり、相続財産全体を13口とみなし、
次女 4口
長男 3口
次男 3口
長女 3口
の割合で取得させる、と記載します。
法律上、相続分を割合で指定することは禁止されていません。
不動産(実家)のように容易に分割できないものでも「具体的な分け方については、相続人同士で協議する」旨記載することも可能です。
3、介護契約
民法で「寄与分」が認められていますが、遺産分割協議による相続人の同意が得られなければ、家庭裁判所による調停、審判に持ち越されるなど、認められるハードルが高いです。
そこで、介護してもらうことに対する感謝の気持ちを「介護契約」を締結。報酬を支払うことにより示すのも一つの方法です。
介護契約には
①介護の内容:
買物支援、食事の準備、入浴の補助、排せつの補助、ケアマネージャーとの連絡など
②介護サービスの代替ではなく、家族として行う生活上の支援であること
③報酬額:
プロの介護関係者のそれより、明らかに低い金額とする。
などを記載します。
そして、税務署に「贈与」であると疑われないように、日付、時間、介護内容などを記載した「介護記録」を作成しておきます。
4、生命保険
被相続人の死亡時に遺族が受け取る生命保険の保険金は、「みなし相続財産」として、相続税の課税対象になる場合がありますが、非課税枠(500万円×法定相続人の数)があります。
本事例では法定相続人の数は4人なので生命保険金は非課税となります。
5、父親の認知症対策まで考慮するなら:家族信託
相続財産は、実家:1800万円。預貯金:3400万円
父親が認知症を発症。判断能力がなくなれば、預貯金を凍結させられる恐れがあります。
また、健康状態自体では、入院費、施設入所費が多くなり、現在所持している預貯金では足りなくなるかもしれません。
そこで、家族信託。
㋐委託者&受益者:父親(相談者)
㋑受託者:次女(実家の近くで管理が容易なため)
㋒信託財産:実家、預貯金
㋓信託目的:
父親の判断能力低下、入院、介護施設入所等に備え、実家の管理、処分(売却)を可能にする。
㋔信託終了:父親の死亡
㋕帰属権利者:委託者兼受益者の相続人(長男、次男、長女、次女)
さらに、上の遺言書との整合性を重視する見地から、例えば、遺言書の条項を
死亡時に実家が残っている場合には売却。その売却代金から売却費用、公租公課などを控除した残額を、次の割合で分配する
次女:4/13
長男:3/13
次男:3/13
長女:3/13
としておきます。
また、家族信託契約の条項も、例えば
甲(父親)の死亡時に信託財産が残存する場合、その残余財産は、次の割合により帰属させることを基本とする。
次女:4/13
長男:3/13
次男:3/13
長女:3/13
としておきます。
~関連記事~
親が介護について親の子供と「介護契約」を締結
1、子供の嫁に子供の親の扶養義務がある? 民法877条1項は「直系血族及び兄弟姉妹は、互いに扶養をする義務がある」と定めてます。 嫁は「直系血族」でも「兄弟姉妹…

生命保険を活用した相続税対策
1、生命保険を活用した相続税対策 (1)非課税枠が使える 被相続人の死亡時に遺族が受け取る生命保険の保険金は、「みなし相続財産」として、相続税の課税対象になる場…
投稿者プロフィール
- 行政書士
-
◎主な業務内容:
相続、終活、墓じまい、遺言書作成、遺言執行、後見、家族信託、ペット法務、アポスティーユ申請手続き代行、国際結婚手続き代行、在留資格「日本人の配偶者等」(配偶者ビザ)申請代行、国際相続手続き相談
山梨県甲府市の行政書士です。
高齢化社会を元気に生きる社会に。
体の不自由なお年寄りが安心して生活出来る社会を作りたい、
困っている方の力になりたい。
皆で応援し、安心して暮らせる社会を作りたい。
そんな願いを胸に日々仕事に従事しています。
当事務所への「お問い合わせ欄」は「こちら」
TEL:055‐215-2201
お気軽にご相談ください。
※電話が繋がらない場合、恐れ入りますが「お問い合わせ」にてお願いします。
最新の投稿
 介護福祉、障害福祉、障害のある子供、親亡き後2026年9月30日障害者グループホームの種類
 介護福祉、障害福祉、障害のある子供、親亡き後2026年9月29日引きこもり。障害年金を請求できる?
 終活、遺品整理、墓じまい2026年9月28日生命保険金の受取人が認知症の場合
- 介護福祉、障害福祉、障害のある子供、親亡き後2026年9月27日障害のある子供の「親亡き後」